Ближайшие семинары
Строительство: все изменения 2027 г. Бухгалтерская и налоговая отчетность застройщиков и подрядчиков за 2026 г. ФСБУ 9/2025 и налоговые проблемы в строительстве
9-10 ноября
Ближайшие семинары / Бухгалтерский и налоговый учет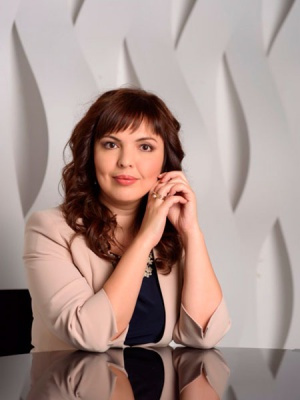
Автор и ведущий семинара: Митюкова Эльвира ( Москва)
- Основатель Клуба бухгалтеров строительных организаций;
- Кандидат экономических наук;
- Член Комиссии по профессиональным квалификациям в области бухгалтерского учета (при Нацсовете при Президенте РФ по проф. квалификациям);
- Консультант по налогам и трудовому праву в Государственной Думе РФ;
- Постоянный партнер и спикер на конференциях "Управление строительством в России" Ассоциации застройщиков ИЖС;
- Аудитор с опытом проверок и консультирования топ-10 строительных компаний России (Glorax, "Самолет", Level Group, MR Group, "ПИК", "Автобан" и пр.);
- Победитель конкурса "Бухгалтерский Оскар";
- Финансовый эксперт на радио и ТВ;
- Лектор ИПБ России, спикер саммита ПМЭФ, по данным журнала "Семинар для бухгалтера", вошла в десятку лучших лекторов России.
Вы узнаете все изменения 2026-2027 гг. в деятельности застройщиков и подрядчиков. Изучите все схемы взаимодействия в строительстве и вытекающие из них налоговые риски.
Самый насыщенный практический курс для бухгалтеров, финансистов, юристов и руководителей строительных компаний. Вы узнаете все изменения 2026-2027 гг. в деятельности застройщиков и подрядчиков. Изучите все схемы взаимодействия в строительстве и вытекающие из них налоговые риски.
Главные вызовы для девелоперов 2027 г.:
- Новые требования к исполнению Закона 214-ФЗ: как избежать миллионных штрафов из-за рассрочки в ДДУ, займов, публикации отчетности и ДКРТ;
- ФСБУ 9/2025 и 10/2026: как применять застройщику и подрядчику. На курсе будет даны подробная инструкция перехода на новые правила, расчет выручки и себестоимости строительства, изменения в учетную политику;
- Отражение цены ДДУ в качестве выручки и распределение ее на периоды строительства (Рекомендация БМЦ Р-181/2026-ОК Строй). Как сопоставить доходы в учете и налогообложении. С какой суммы платить НДС;
- Налоговые изменения 2027 г. в строительстве: пошаговый разбор поправок по налогу на прибыль, НДС, УСН, взносам и НДФЛ. Что делать строительным организациям с ростом налогов прямо сейчас?
- Новые решения ВС по расчету экономии на дату ввода в эксплуатацию. Как не потерять расходы, которые совершены после ввода;
- Оплата ДДУ после ввода в эксплуатацию и непроданные по ДДУ квартиры: как доказать, что это не доход застройщика;
- Раздельный учет НДС: как вести работу, чтобы доказать льготу по НДС при жилом строительстве и не потерять вычет в НДС-облагаемых операциях;
- Строительные холдинги нового поколения: как выстроить их безопасно и выгодно в свете изменений 2027 г. Новая судебная практика по вопросам дробления в строительстве;
- Увеличение отчетности по долевому строительству и усиление контроля согласно требованиям ФСБУ 4/2023 и Федерального закона № 471-ФЗ.
Как работать по новым правилам и где взять ресурсы на уплату налогов, если финансовая модель уже устарела? И главное – как доказать налоговикам, что вы работаете честно, ваши налоги обоснованы, и экономия рассчитана верно?
Мы обсудим все вопросы построения схем взаимодействия застройщика с техническим заказчиком, генподрядчиком и субподрядчиками. Рассмотрим пути снижения налоговых и правовых рисков, а также влияние изменений 2027 г. на деятельность строительного бизнеса.
Обучение даст мощную поддержку в изучении изменений 2027 г. и в составлении отчетности за 2026 г.! Юристы и руководители строительных компаний узнают риски своего бизнеса, методы их предотвращения и финансового оздоровления в 2027 г.! Каждый участник сможет задать свои вопросы лектору по теме курса!
Результат после обучения:
Участники курса:
- узнают все изменения 2027 г. по бухгалтерскому учету и налогообложению. В т.ч. по переходу на ФСБУ 9/2025, 10/2026 и нормы Рекомендации БМЦ Р-181/2026-ОК Строй;
- получат ответы на самые сложные вопросы в составлении бухгалтерской и налоговой отчетности застройщиков и подрядчиков за 2026 г.;
- научатся правильно считать НДС и вести раздельный учет, продавая жилые и нежилые помещения по ДДУ и договорам купли-продажи;
- получат практические рекомендации по формированию себестоимости и экономии застройщика, учету затрат на строительство сетей, коммунальных и социальных объектов;
- узнают работающие схемы безопасного и низконалогового распределения функций в строительстве: застройщик-техзаказчик-генподрядчик.
Участники курса:
- узнают все изменения 2027 г. по бухгалтерскому учету и налогообложению. В т.ч. по переходу на ФСБУ 9/2025, 10/2026 и нормы Рекомендации БМЦ Р-181/2026-ОК Строй;
- получат ответы на самые сложные вопросы в составлении бухгалтерской и налоговой отчетности застройщиков и подрядчиков за 2026 г.;
- научатся правильно считать НДС и вести раздельный учет, продавая жилые и нежилые помещения по ДДУ и договорам купли-продажи;
- получат практические рекомендации по формированию себестоимости и экономии застройщика, учету затрат на строительство сетей, коммунальных и социальных объектов;
- узнают работающие схемы безопасного и низконалогового распределения функций в строительстве: застройщик-техзаказчик-генподрядчик.
Программа курса:
Раздел 1: Антикризис и новое в Законе № 214-ФЗМеры господдержки и изменения законов в сфере строительства в 2027 г.:
- Льготное кредитование, рассрочка по налогам, субсидии – кому положены и как их можно получить;
- Как предоставлять рассрочку дольщикам и покупателям квартир. Продажа помещений в лизинг;
- Какими средствами застройщик может субсидировать льготные кредиты;
- Изменения в порядке уплаты налогов и составления отчетности строительных организаций в 2027 г.
Инвестиционный договор и договор долевого участия:
- Договоры долевого участия и инвестиционные договоры в 2027 г. (в свете изменений Федерального закона № 214-ФЗ, судебных дел 2026 г. и Постановления Пленума ВАС РФ от 11.07.2011 № 54);
- Переквалификация ДДУ и инвестконтрактов. Почему договоры бронирования и иные договоры с физлицами на строительство заключать опасно. Актуальная судебная практика;
- Применение ЗПИФ в строительных холдингах в 2027 г. Новые правила и риски;
- Глобальные изменения для застройщиков и подрядчиков ИЖС: счета эскроу и налоговые льготы по договорам подряда: основные отличия. Судебная практика;
- Варианты привлечения денежных средств от инвесторов и дольщиков: безнал и счета эскроу, зачеты;
- Можно ли и на каких условиях предоставлять рассрочку дольщику. Продажа квартир в лизинг;
- Остаются ли целевые средства у застройщика со счетами эскроу? Принятые законы и планируемые изменения 2027 г. в налогообложении застройщиков;
- Опыт работы, собственные средства, займы и кредиты, разрешения на строительство, размещение информации и др. - касается ли это застройщиков со счетами эскроу;
- На что можно тратить деньги дольщиков и о чем обязательно нужно написать в договоре ДДУ;
- Формирование цены ДДУ: может ли быть доходом застройщика экономия в 2027 г.? На какую дату ее считать;
- Членство в СРО: новые требования для застройщиков, техзаказчиков, генподрядчиков;
- Совмещение функций: заказчик-застройщик, застройщик-генподрядчик. Доначисление НДС и возможность потери права на УСН у застройщика в различных ситуациях;
- Громкие судебные дела 2026 г. по требованиям Закона 214-ФЗ.
Раздел 2: изменения 2026-2027 гг. в бухучете и налогообложении строительных организаций
ФСБУ 9/2025 «Доходы», ФСБУ 10/2026 «Расходы» и Рекомендация БМЦ Р-181/2026-ОК Строй в учете застройщиков и подрядчиков с 2027 гг.:
- Как перейти на ФСБУ 9/2025 «Доходы» и Рекомендацию БМЦ Р-181/2026-ОК с 2027 г. Особенности нового учета застройщиков и подрядчиков. Какие изменения внести в учетную политику на 2027 г.;
- Обязательно ли застройщикам применять Рекомендацию БМЦ Р-181/2026-ОК Строй в отчетности за 2026 г. Как правильно исправить отчетность по новым правилам;
- ФСБУ 9/2025 «Доходы»: практика распределения дохода по ДДУ и договорам подряда: признание выручки «по мере готовности». Учет не предъявленной к оплате начисленной выручки. Типичные ошибки при признании выручки способом «по мере готовности»;
- Как соотнести бухгалтерский учет по нормам ФСБУ 9/2025 «Доходы» с условиями ДДУ и договоров подряда, формами КС-2 и КС-3, налогом на прибыль;
- Оценка выручки: сложные случаи. Рассрочка платежа по ДДУ — дисконтирование дебиторской задолженности;
- Как переход на ФСБУ 9/2025 «Доходы» и Рекомендацию БМЦ Р-181/2026-ОК Строй повлияет на НДС при заключении ДДУ на строительство апартаментов и коммерческой недвижимости;
- ФСБУ 10/2026 «Расходы»: соотношение доходов по ДДУ и строительных расходов. Как организовать бухгалтерский учет прямых затрат на строительство с 2027 г. Новый порядок учета управленческих и коммерческих расходов.
Спорные вопросы бухгалтерского учета застройщика
- Учет строительства на счетах 08 и 20. Как правильно вести бухгалтерский учет;
- Долевое строительство. Почему застройщики должны по ФСБУ 5/2019 отражать стоимость строительства в оборотных активах. Можно ли включать в стоимость строительства расходы на содержание застройщика. Что такое долгосрочные активы к продаже по ФСБУ 4/2023;
- Строим для себя. Почему застройщик по ФСБУ 5/2019 учитывает стройматериалы и дебиторскую задолженность, как внеоборотные активы;
- ФСБУ 4/2023 и Закон № 471-ФЗ: новые требования для застройщиков по квартальной и годовой отчетности. Полный состав форм годовой и промежуточной отчетности;
- За счет каких средств нужно вести расходы на содержание застройщика и рекламу;
- Как отражать в учете и отчетности приобретенные и арендованные земельные участки: ОС, ППА и за балансом. Что такое операционный цикл, и как его выгодно прописать застройщику в учетной политике;
- Новые правила признания выручки и расходов застройщика в отчете о финансовых результатах и раскрытие информации в бухгалтерской отчетности за 2026 г.
Экономия в доходах застройщика
- Можно ли налоговым доходом признавать экономию в 2027 г. Каким образом и на какую дату ее считать, чтобы учесть все затраты на строительство, в т.ч. расходы после ввода в эксплуатацию;
- Как сопоставить бухгалтерские и налоговые доходы после перехода на ФСБУ 9/2025 «Доходы» и Рекомендацию БМЦ Р-181/2026-ОК Строй;
- Почему налоговая инспекция стала требовать определять экономию на дату ввода в эксплуатацию. Работающие аргументы отсрочить уплату налога: «за» и «против»;
- Нужно ли признавать непроданные по ДДУ квартиры, как внереализационный доход застройщика;
- Налоговые риски при получении денег после ввода в эксплуатацию по ДДУ и ДКП. Чем закончились налоговые споры «Высоты» и «Брусники»;
- Громкие судебные дела 2026 г. в пользу строительных компаний по вопросам налогообложения экономии.
НДС в 2027 г. в деятельности строительных организаций:
- Налоговые изменения 2027 г. по НДС для застройщиков и подрядчиков;
- НДС по договорам долевого участия (нежилые помещения в МКД, апартаменты, коммерческая недвижимость), ДКП и договорам уступки. Новые правила 2027 г. При продаже каких апартаментов и машиномест можно не платить НДС;
- Как получить освобождение от уплаты НДС при строительстве ИЖС в 2027 г.;
- Новое в расчете НДС застройщика в 2027 г.: определение услуг после перехода на учет по Рекомендации БМЦ Р-181/2026-ОК Строй;
- Как вести раздельный учет НДС, чтобы не потерять право на вычет НДС. Свежие письма и судебная практика 2026 г. по вопросам ведения раздельного учета НДС;
- Новые требования для застройщиков в части вопросов оформления своих и сводных счетов-фактур в 2027 г.;
- Обязателен ли журнал полученных и выставленных счетов-фактур застройщику. Когда этот журнал нужно сдавать в налоговую инспекцию;
- Когда застройщикам выгодно применять упрощенную систему налогообложения, новые рекомендации 2027 г.;
- Громкие судебные дела 2026 г. по вопросам расчета НДС и налоговой оптимизации в строительстве.
ККТ в строительстве:
- Почему отсутствие кассовых аппаратов и чеков ККТ у застройщика может обернуться миллиардными штрафами в 2027 г.;
- Надо ли пробивать кассовые чеки при продаже квартир по ДДУ и договорам купли-продажи;
- Нужны ли кассовые чеки при приобретении квартир у физлиц под снос;
- Порядок оформления кассовых чеков на конкретных примерах при продаже квартир в счет предоплаты, с рассрочкой платежа и сотрудникам в счет заработной платы.
Раздел 3: формирование стоимости строительства и расчет финансового результата
Сложные вопросы формирования стоимости строящегося объекта:
- Как в 2027 г. изменится порядок формирования себестоимости строительства после перехода на ФСБУ 10/2026 г.;
- Почему опасно списывать расходы на содержание застройщика (аренда, коммунальные платежи, заработная плата АУП) в себестоимость стройки;
- Учет расходов на рекламу ДДУ, агентские и брокерские услуги. Как оформить рекламу недостроенного объекта, чтобы затраты на нее признали обоснованными. Можно ли пускать дольщиков ремонтировать недострой;
- Учет займов и кредитов в строительной деятельности. Можно ли в стоимость дома списывать проценты по проектному финансированию и целевым займам. Как отражать компенсацию неполученных доходов банка по льготному кредитованию;
- Расходы на благоустройство, строительство социальных объектов и иных обременений по инвестиционным договорам и ДКРТ. В каких случаях эти расходы должны быть списаны за свой счет, а когда учтены за счет средств дольщиков (инвесторов) в стоимости строительства;
- Учет сетей в стоимости строительства и в расходах застройщика;
- Учет расходов на землю под строительство. Как считать земельный налог застройщику. Проблемы заключения и учета договоров аренды земли;
- Расходы на расселение и снос ветхого жилья. Нюансы оформления отношений и списания трат в себестоимость строительства;
- Изменения в учете затрат на проектную документацию застройщика в свете ФСБУ 14/2022;
- Временные здания и сооружения – порядок учета и списания затрат в стоимость строительства;
- Расходы застройщика после ввода здания в эксплуатацию. Как их учесть при расчете экономии;
- ПИРы на новое строительство – за счет каких средств оплачивать и списывать в учете.
Раздел 4: застройщик+генподрядчик+техзаказчик. отчетность
Учет доходов и расходов при совмещении и разделении функций застройщика:
- Совмещение и разделение функций: застройщик с функциями техзаказчика, генподрядчика и застройщик в «чистом виде». Практические примеры ведения учета и расчета налогов;
- Риски строительных холдингов, в которых отсутствует генподрядчик, либо он работает по агентскому договору;
- В каких случаях совмещение функций грозит руководству застройщика уголовной ответственностью. Почему опасно застройщику заключать договор напрямую с генподрядчиком;
- Риски застройщика, если он заключил договор с субподрядчиком, минуя генподрядчика;
- Особенности бухучета и налогообложения заказчика-застройщика. Если функции заказчика и застройщика разделены;
- Громкие судебные дела 2026 г. по вопросам дробления строительного бизнеса.
Бухгалтерская и налоговая отчетность застройщика
- Как составить отчетность за 2026 г. застройщику с учетом требований ФСБУ 4/2023 и новых требований НК РФ;
- Особенности составления бухгалтерской и налоговой отчетности застройщика: что необходимо учесть бухгалтеру в свете ФСБУ 5/2019, ФСБУ 26/2020, ФСБУ 9/2025 и других бухгалтерских стандартов;
- Отражение в декларациях по налогу на прибыль и УСН целевых средств по ДДУ и инвестконтрактам;
- Как в отчетности показать затраты на строительство и расчет экономии;
- Порядок заполнения ОДДС по средствам ДДУ с учетом специфики застройщика;
- Раскрытие бенефициара в пояснениях и проектной декларации;
- Нужно ли застройщику сдавать отчетность в Росфинмониторинг и Стройнадзор.
По всем вопросам обращаться по тел.
+7 950 310 82 36
+7 951 063 66 00
Записаться на семинар